
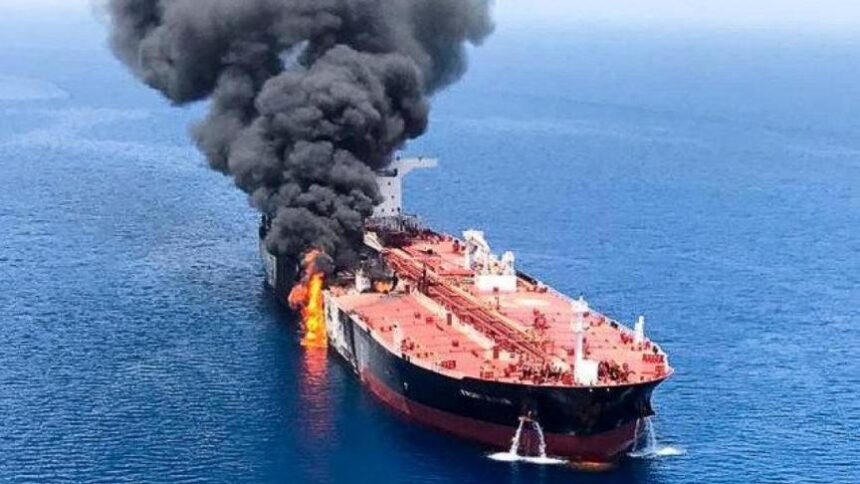
Une attaque contre un pétrolier au large d’Oman a ravivé les craintes de perturbations dans le principal corridor énergétique du Golfe, exposant une fois de plus l’Europe à la fragilité géopolitique du commerce mondial du pétrole et du gaz.
L’attaque signalée contre un pétrolier au large de la péninsule omanaise de Musandam, dimanche, a ajouté une nouvelle dimension géopolitique aux marchés mondiaux de l’énergie en ce début mars. Les autorités omanaises ont indiqué que quatre membres d’équipage ont été blessés et que les vingt personnes à bord ont été évacuées après l’attaque survenue près de Khasab, à proximité du détroit d’Ormuz.
Reuters a identifié le navire comme étant le Skylight, un pétrolier battant pavillon des Palaos et déjà placé sous sanctions américaines. L’importance commerciale immédiate réside moins dans l’identité du navire que dans le lieu de l’incident : un étroit couloir maritime par lequel transite encore une part importante du pétrole et du gaz naturel liquéfié mondiaux.
La réaction du marché a été immédiate. Reuters a rapporté que le prix du Brent a progressé d’environ 10 % sur le marché hors cote dimanche, pour atteindre environ 80 dollars le baril .
Les opérateurs ont en effet intégré le risque que l’insécurité dans et autour du détroit d’Ormuz n’entraîne des perturbations plus importantes du trafic maritime. Selon les analystes cités par Reuters, le prix du pétrole pourrait frôler les 100 dollars le baril si les restrictions de transit persistent ou s’aggravent.
Avant même toute interruption officielle de l’approvisionnement, la simple perception d’un risque militaire accru a suffi à faire fortement fluctuer le marché, soulignant la sensibilité persistante des prix du pétrole aux menaces qui pèsent sur un petit nombre de points de passage maritimes stratégiques.
More Read
La raison est structurelle. Selon l’ Agence américaine d’information sur l’énergie (EIA) , le trafic pétrolier transitant par le détroit d’Ormuz s’élevait en moyenne à 20 millions de barils par jour en 2024 , soit environ 20 % de la consommation mondiale de produits pétroliers liquides . Cette même voie maritime achemine également près d’ un cinquième du commerce mondial de GNL .
Il ne s’agit pas d’une simple voie de navigation régionale ; c’est l’une des artères principales du système énergétique mondial. Tout incident survenant à cet endroit, même d’impact physique immédiat limité, est interprété par les marchés comme un signe avant-coureur potentiel de perturbations plus importantes.
Les derniers rapports indiquent que des perturbations du trafic maritime se font déjà sentir. Reuters a rapporté dimanche qu’au moins 150 pétroliers transportant du pétrole brut et du GNL avaient jeté l’ancre dans les eaux du golfe Persique, au-delà du détroit, tandis que d’autres navires étaient immobilisés de part et d’autre du point de passage stratégique. Un autre rapport de Reuters faisait état d’au moins trois pétroliers endommagés dans le golfe Persique et d’un marin tué, alors que le conflit s’intensifiait.
More Read
Le Centre conjoint d’information maritime (JMI), dirigé par la marine américaine, a déclaré n’avoir reçu aucun rapport faisant état d’une suspension internationale officielle de la navigation, mais a mis en garde contre une activité navale accrue, une congestion des mouillages et une augmentation des risques d’assurance.
Cette situation a des conséquences commerciales importantes : dans le secteur de la logistique énergétique, même une hésitation peut engendrer des perturbations.
Pour l’Europe, l’exposition directe est moindre que pour l’Asie. L’EIA estime qu’en 2024 , 84 % du pétrole brut et des condensats et 83 % du GNL transitant par le détroit d’Ormuz étaient destinés aux marchés asiatiques. La Chine, l’Inde, le Japon et la Corée du Sud sont donc les économies extérieures les plus directement menacées par une fermeture prolongée ou une restriction sévère.
Cependant, l’Europe n’est pas pour autant à l’abri. Le prix du pétrole est fixé à l’échelle mondiale, et toute variation importante du risque lié au golfe de Carpentarie se répercute rapidement sur le Brent, les taux de fret, les marges de raffinage et les coûts d’assurance. L’Europe n’a pas besoin d’acheter la majeure partie de son pétrole via le détroit d’Ormuz pour payer plus cher son énergie lorsque ce dernier est menacé.
La dimension gazière est plus subtile, mais tout aussi importante. Depuis 2022, l’UE a réduit sa dépendance énergétique vis-à-vis de la Russie et accru ses importations de GNL auprès de fournisseurs alternatifs, notamment les États-Unis et le Qatar. La Commission européenne a indiqué en janvier que les États-Unis fournissaient 58 % des importations de GNL de l’UE , contre 8 % pour le Qatar .
Parallèlement, le cadre politique REPowerEU de la Commission vise à poursuivre la réduction progressive des importations d’énergie russe. L’Europe se trouve ainsi plus diversifiée qu’auparavant, mais aussi plus exposée au marché mondial du GNL et aux risques liés au transport maritime international. Si l’insécurité dans le Golfe restreint les flux de GNL qatari ou réoriente la concurrence sur le marché du fret vers l’Asie, l’Europe pourrait être confrontée à des conditions d’approvisionnement plus tendues et à des prix du gaz plus élevés.
More Read
Cette interdépendance s’est renforcée. L’AIE a indiqué dans son rapport sur le marché du gaz du premier trimestre 2026 que le lien entre les prix de référence du GNL en Asie et en Europe est devenu extrêmement étroit, la corrélation atteignant un niveau record en 2025.
Concrètement, une perturbation qui débute par un problème de transport maritime dans le Golfe peut rapidement se transformer en problème de prix en Europe. Ce phénomène est particulièrement préoccupant à l’heure où l’Europe devrait importer des volumes records de GNL en 2026, conséquence à la fois d’une moindre dépendance aux gazoducs et de la restructuration continue de son approvisionnement en gaz suite à l’invasion de l’Ukraine par la Russie.
La leçon principale à tirer est que l’ajustement énergétique européen post-2022 a certes réduit une vulnérabilité, mais en a laissé d’autres intactes. Le continent est moins dépendant du gazoduc russe qu’il y a quatre ans, mais il demeure exposé à l’instabilité des routes maritimes loin des eaux européennes.
L’attaque survenue près de Musandam est donc significative, non seulement comme un incident de sécurité, mais aussi comme un rappel que la sécurité énergétique de l’Europe repose désormais bien plus que jamais sur le bon fonctionnement des voies maritimes mondiales. Si les attaques se poursuivent, les premiers effets se feront sentir sur les marchés du pétrole et du fret, les effets secondaires pourraient se manifester sur les prix du gaz en Europe, les coûts industriels et l’inflation.
EUBriefs
Des journalistes européens ainsi que d’autres provenant de pays en dehors de l’Union européenne contribuent également aux contenus publiés par EUbriefs. EUbriefs publie des articles provenant de diverses sources externes qui reflètent un large éventail de points de vue. Les opinions exprimées dans ces articles ne reflètent pas nécessairement celles d’EUbriefs. EUbriefs utilise l’intelligence artificielle comme outil pour améliorer la qualité, l’efficacité et l’accessibilité du journalisme, tout en maintenant une supervision éditoriale humaine stricte, le respect des normes éthiques et une transparence totale dans tous les contenus assistés par l’IA.